
Black-Litterman 模型预设了未来资产的收益预期由两大信息来源构成,一是当下市场均衡状态下的收益预期,而是投资者主观判定下的收益预期。此两种预期都自带不确定性并可以用概率分布的形式表现出来。而简单来看,最终的Black-Litterman 模型就是两者的线性组合。
起
由Fischer Black和Robert Litterman创建的Black-Litterman 资产配置模型是一项较为复杂的投资组合构造方法。它的出现解决了Mean Variance Optimization (MVO)资产配置模型的几项痛点,例如高集中度,对输入参数的高敏感以及对错误输入的放大化。介于上述缺陷,业界人士对于MVO优美的数学表达并不太买账,实战中并不太使用该方法构造投资组合。这里我想强调一点,MVO所需要的输入参数主要有两大类,即预期收益和预期风险,MVO模型对于预期收益率的敏感度是远高于预期风险的。所以Fischer Black和Robert Litterman指哪打哪,使用Bayesian shrinkage的框架来重塑预期收益的估计。所谓Bayesian Shrinkage这里的shrinkage指的是利用外部信息来缩小(shrink)先验假设的不确定性,结合模型来说就是我们先验地假设当前市场上已有资产的配置已经很好地反映了他们的未来收益,然后我们又从(聪明的)投资者那里得到他们对于这些资产未来收益的判断,最后综合起来得到我们对于这些资产后验的预期收益估计。在得到了更犀利的预期收益估计之后,我们还是借用MVO的方法得到最终的资产配置结果。
我们先来看看MVO,以及它为什么不被业界操盘手们待见。MVO的模型核心在于以下的目标函数:
容易得到最佳的资产配置为:
然而这样得到的资产权重对于输入变量的敏感度极高,同时会放大预估值的错误。注意这是两种缺陷,首先对于预期收益的估计是很难做到准确的,而收益估计的误差在经过MVO计算后会被成倍放大(high sensitivity)。其次即使我们拥有相对准确的收益估计,一旦收益估计发生了微小的变化,这样的变化也会被MVO成倍放大(error maximization)。
承
Black-Litterman模型的第一步也是从MVO这里出发去逆向思考,如果假定市场已有的资产配置已经是最优的,那么这些资产的预期收益是:
其中的w_eq就是市值权重,我们假定协方差矩阵∑是已知的,那么我们可以很自然地将在市场均衡状态下的收益作为我们对于收益的先验估计。当然我们也可以基于其他资产配置权重的方式来求得先验收益,比如等权,风险均衡权重等等。 这里还需要注意的是风险厌恶参数δ也是可以求取的,因为δ与历史上的市场总体收益和总体风险直接相关,我们得到:
在实际中我们通常对δ直接取2-4间的固定值。
如前文所说,Black-Litterman模型本质就是将先验预期结合外部信息得到后验预期的一个Bayesian Shrinkage过程,那么这里直接列出公式表达:
而所谓的shrinkage就体现在这个线性组合上。事实上,我们对于预期收益的估计应当表达为µ~N(П,τ∑) , τ作为一个乘数体现了我们对于这个先验估计的信心。理论上当我们用过去T期的历史均值来当作当期样本期望时,该估计的标准差应当是样本标准差的1/√T, 即τ=1/√T。在实际中我们通常将τ定为0.01-0.05间。
转
到目前为止,Black-Litterman模型中关于先验预期的部分基本厘清了,而精彩的部分在于模型如何整合主观信息来更新我们基于市场均衡状态得到的(naïve的)收益预期。
任何选股的信号都可以当作主观信息(views),这包括对所有资产都有系统判断的量化信号和只对其中一个或几个股票有特定判断的基本面信号。举个例子,我们来看一个拥有5支股票的简单组合。股票a和股票b属于消费者非必需品行业,他们在行业中相对市值权重为0.5与0.5;股票c,d,e属于消费者常用品,且他们在行业中相对权重为0.5, 0.3, 0.2。同时分析师们有如下的判断:
- 股票c预期收益为10%,而此判断的风险为10%
- 市值加权下,消费者非必需品行业收益将超越消费者常用品3%,而此判断的不确定有4%
- 若使用一个总收益因子来构建纯对冲投资组合,我们分配给5支股票的权重分别是0.4, -0.6, 0.4, 0.4, 0.2。那么该投资组合的预期收益是4%,预期风险是3%
在数学上,假设 E[a]表示股票a的新息期望收益率,则上述观点可以表述为: Pµ=Q 其中P是KxN矩阵(K表示views的个数;N 表示投资品的个数),µ表示新息期望收益率向量;Q是 K阶向量,表示每个view 中投资品收益率相对强弱的大小。Ω表示观点的不确定性。 现实中,投资者往往对自己的 views 并不是 100% 确定。这时,我们可以把收益率相对强弱的取值理解为来自一个正态分布,并通过该分布的标准差来描述主动判断的不确定性。在数学上,该模型使用KxK的矩阵Ω记录 views 的不确定性。模型假设views之间相互独立,因此Ω是一个对角阵,对角线上的元素表示对这K个views的方差。
在本例中,
对于资产的绝对估计总是困难,而相对估计则要更容易。这个方法的好处在于,在应用模型时我们可以完全绕开µ,只需要投资者提供矩阵P和向量Q来表达自己的观点。最后,通过P将Q逆矩阵转化为来表示主观信息的准确度。
这样我们解决了Black-Litterman模型中关于主观信息的部分,合并起来:
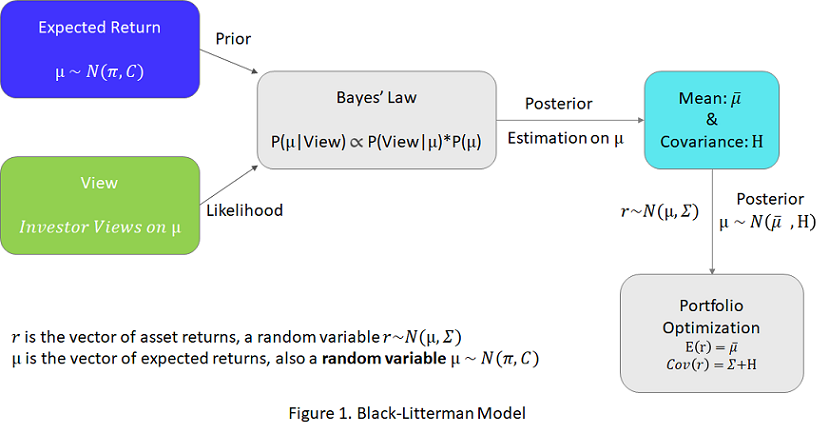
合
对于Black-Litterman模型的解读成百上千,我们可以简单将其看成一个条件概率分布下的期望值。从这个角度出发,非条件下的收益期望可以看成:µ=П+Ɛ,其中П是市场均衡下的收益,Ɛ是之后收益的调整项。Q是主观预测的收益,由于已知Q=Pµ+Ɵ, Ɵ代表了主管预测的误差白噪声。我们可以将整个模型表示为:
那么最终Black-Litterman模型要得到的条件收益期望为µ|Q,我们之所以构建这一框架的原因是在主动投资者看来,一切的预期都可以相对的而非绝对的,换句话说Q=Pɛ+Ɵ而非Q=Pµ+Ɵ 在实际应用中,主动投资者并不受指数基金或其他投资基准影响,他们不关注收益的长期项,而更关心短期的超买或超卖造成的相对机会。于是我们略微改造一下之前的框架: